10月30日盘初,迎驾贡酒拉升涨停,资本市场以股价大涨,对其三季报业绩给出正向反馈。
迎驾贡酒昨日发布的2026年前三季度业绩报告显示,公司实现营业总收入48.29亿元,同比增长6.93%;归母净利润15.75亿元,同比增长4.25%。单看第三季度,营收14.13亿元,同比增长4.25%;归母净利润4.14亿元,同比增长8.58%。
营收净利双增长,在多数酒企业绩大幅波动的对比之下,迎驾贡酒的这份成绩单更显含金量十足。
逆势增长,迎驾的长期“笨功夫”
截至目前,在已披露三季报的白酒企业中,迎驾贡酒与五粮液,是仅有的两家实现营收、净利润双增长的企业。正如招商证券、国盛证券等机构此前预判,白酒行业正处于生态位调整周期,行业普遍承压之下,以迎驾贡酒为代表的优质省酒迎来逆势突围机会。
在酒说看来,迎驾贡酒的稳健并非偶然,而是基本盘稳步修复的必然结果。持续保持正增长的背后,是迎驾在产品、区域、渠道层面筑造起的坚固护城河。
聚焦产品,以结构升级筑牢增长底盘。中高档白酒(洞藏、金星、银星系列)仍是核心增长引擎,前三季度实现营收38.3亿元,同比增长7.8%;普通白酒(百年迎驾贡、简装酒系列)营收7.4亿元,同比增长4.7%。
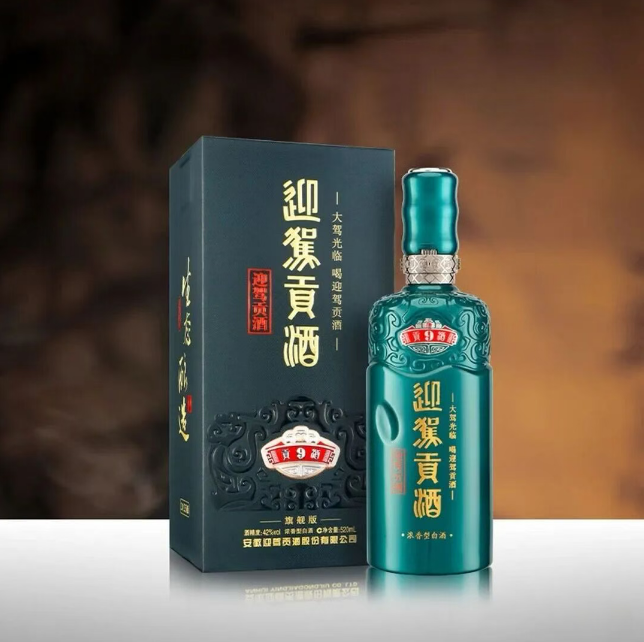
据机构与终端调研,白酒主流消费价格带已下移至100-300元区间。洞6、洞9精准卡位该价格带,贴合大众消费需求,深耕本土宴席场景,稳住省内烟酒店、大众商务基本盘,成为企业逆势上行的核心支撑。
聚焦区域,依托生态资源强化品牌心智。迎驾精耕根据地市场,将独有的大别山生态禀赋,打造成品牌差异化标签。前三季度省内营收34.8亿元,同比增长7.6%;省外营收10.9亿元,同比增长6.2%。
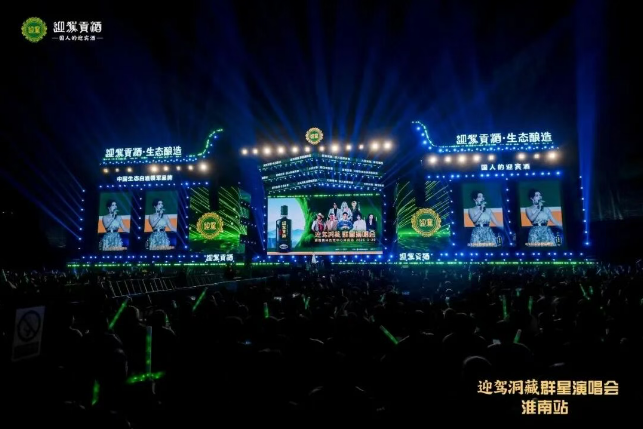
今年,迎驾把品牌活动落到霍山、大别山以及安徽县域市场:群星演唱会、音乐焰火、龙舟赛、房车赛事等线下活动持续开展;同时借力央视《文脉春秋》、霍山生态自然节、凤凰网行动者联盟2026公益盛典等内容传播,把品牌植入消费场景,不断巩固迎驾“安徽人待客酒”的认知。
聚焦渠道,创新协销模式,坚持育商扶商。迎驾落地“1+1+N”协销模式,并且按经销商能力区别赋能,联动经销商团队一起做市场。目前迎驾贡酒省内经销商778家、省外593家,经销商数量环比保持稳定。截至9月末,合同负债4.54亿元,环比增加0.3亿元,渠道库存良性,经销商打款积极性稳定。
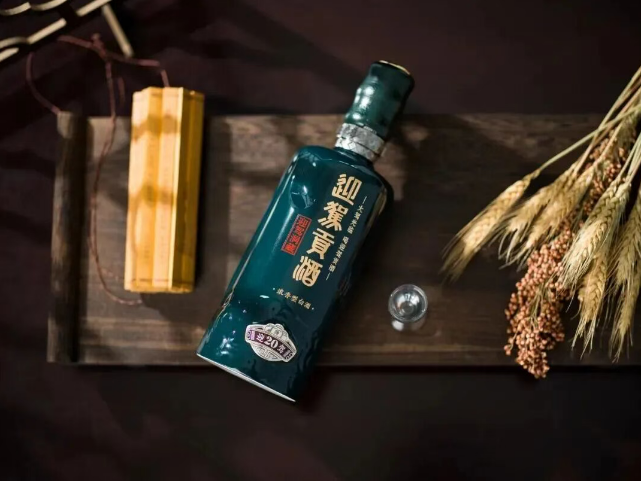
从市场来看,洞藏系列牢牢抓住安徽省内、江苏县域婚宴、寿宴市场,餐饮店合作、终端品鉴、消费者扫码激励等精细化动作持续推进,县乡终端覆盖扎实。
迎驾贡酒把品牌做厚、渠道做薄、场景做实,靠精细化运营拉动动销,对冲消费下行压力。
从追求速度,到修炼周期韧性
生态洞藏系列自2015年上市,凭借差异化品类定位、清晰的文化品牌策略,在核心市场快速落地,推动迎驾贡酒连续多年高速增长,成长为具有生态特色的全国化白酒品牌。
面对行业周期切换,迎驾贡酒基于对周期的精准研判,早在2024年四季度便主动控发货,比行业整体调整提前6-9个月。这一选择曾带来连续五个季度收入承压,但也帮助企业率先完成报表出清,彰显穿越周期的战略耐性。
行业上行周期,迎驾贡酒果断抢抓机遇、加速扩张;进入调整期,企业快速校准战略重心,从“加速增长”转向“稳健经营”,将资源倾斜至终端动销与开瓶率提升。落地“双核工程”,持续迭代“1+1+N”协销体系,打造高效协同的厂商关系,完成从规模增速优先,到质量韧性优先的转型。
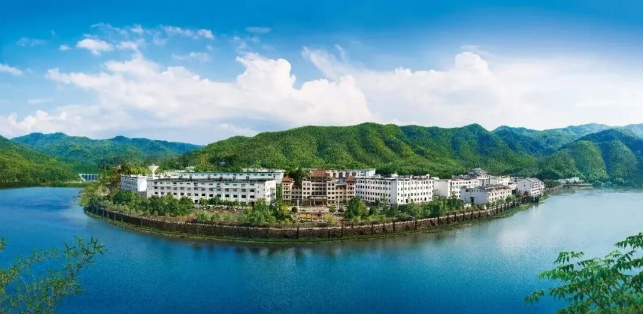
和君咨询副总经理、和君酒水事业部总经理李振江表示,抓住区域就是抓住根本,迎驾本次三季报表现亮眼,说明企业已经摸索出一套系统化的逆势增长方法论,战略清晰且坚定。券商同样给出积极判断:方正证券认为,迎驾产品结构持续提升,经营基本面向好,结构升级带动盈利加速;国金证券指出,公司基本盘呈修复式增长,盈利持续改善,维持“买入”评级。
当下白酒行业步入深度调整阶段,市场呈现缩量竞争、结构分化特征。面向未来,迎驾贡酒将持续推进生态品牌建设、双核工程落地、产品结构优化,长期打磨企业系统性内功。这份穿越周期的系统能力,也为白酒行业提供了高质量稳健发展的范本。